
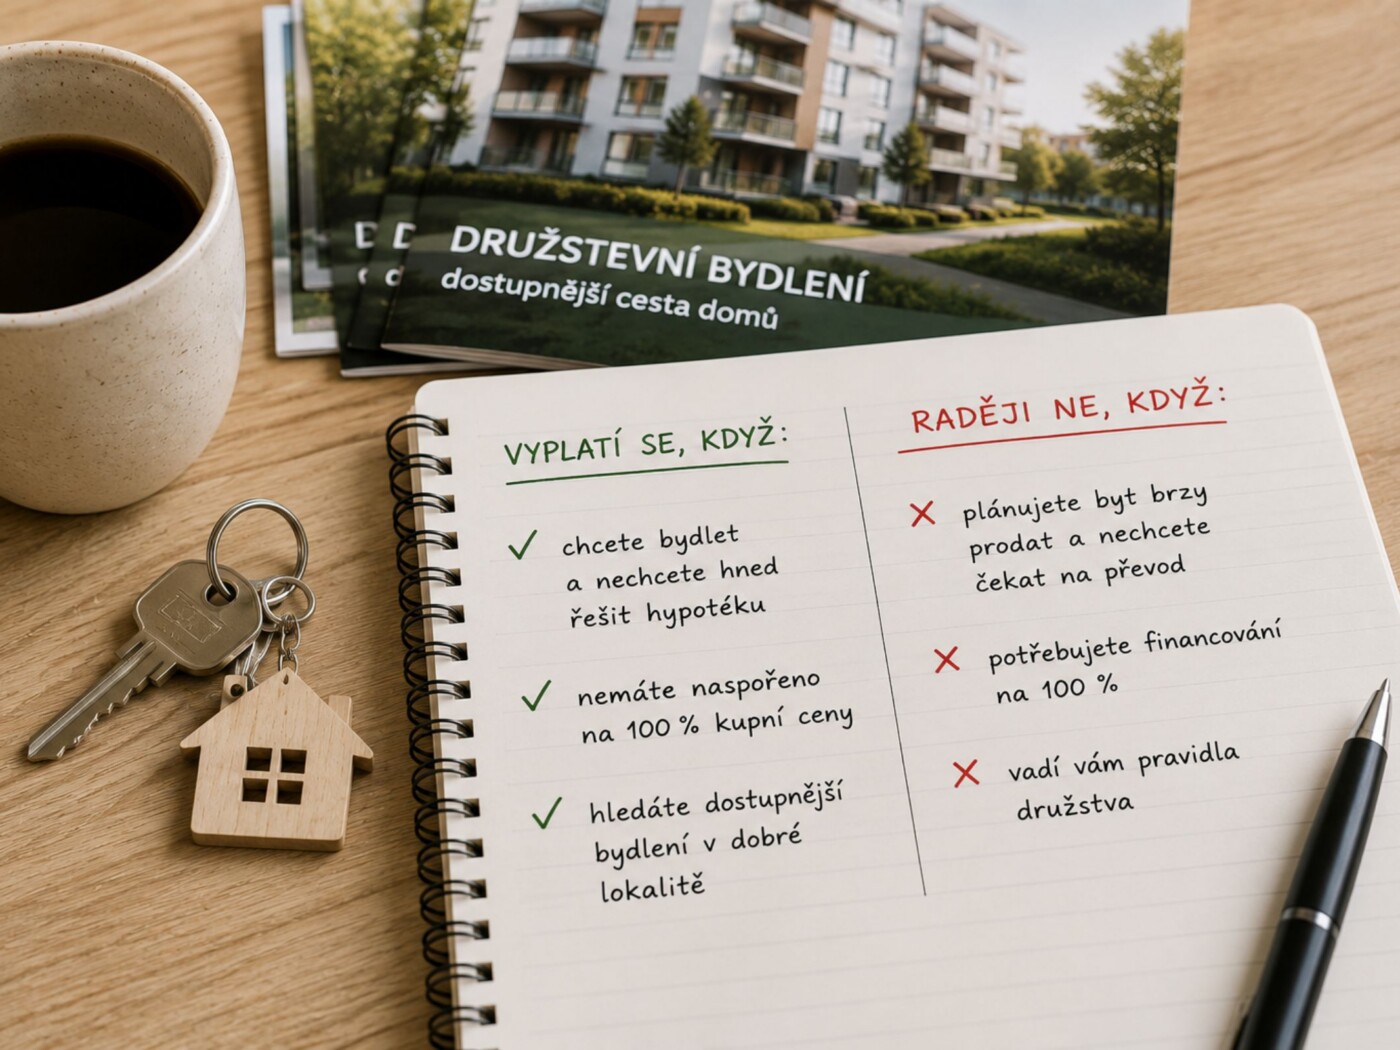
Kdy se vyplatí družstevní byt a kdy raději ne
Není to univerzální řešení. Pro někoho je to jediná reálná cesta k bydlení, pro jiného zbytečné omezení.
O družstevním bydlení se píše hlavně to, co umí. Aby bylo rozhodování poctivé, patří sem i druhá strana.
Kdy dává smysl
Když na hypotéku nedosáhnete. Nejčastější důvod. OSVČ s optimalizovaným přiznáním, lidé po rodičovské, po rozvodu, se starším záznamem v registru. Družstvo bonitu neposuzuje.
Když si nechcete zavřít úvěrovou kapacitu. Podnikatel, který bude potřebovat provozní úvěr, ocení, že platba družstvu není hypotékou.
Když chcete bydlet dlouhodobě. Družstevní bydlení se vyplácí v horizontu let. Splácíte vlastní podíl, ne cizímu majiteli.
Když je to v daném městě jediná novostavba. V menších městech developeři nestaví. Buď družstevní projekt, nebo starší byt.
Kdy raději ne
Když chcete byt jako investici. Řada družstev, zejména městských, má pronájem třetím osobám ve stanovách zakázaný. Nekupujte s tím, že se to nějak vyřeší.
Když počítáte s prodejem za pár let. Okruh kupujících je menší, protože nemohou financovat hypotékou. Prodej trvá déle.
Když nemáte vstupní podíl a nedosáhnete ani na jiný úvěr. Čtvrtinu ceny je potřeba složit z vlastních zdrojů.
Když potřebujete nemovitost jako zástavu. Družstevní podíl zastavit nejde.
Když vám vadí, že nejste v katastru. Racionálně to na užívání bytu nic nemění, ale pro některé lidi je to zásadní a je legitimní to tak mít.
Jak se rozhodnout
Spočítejte si dvě čísla. První: kolik měsíčně zaplatíte za družstevní byt celkem — anuita, nájemné, energie. Druhé: kolik byste zaplatili za srovnatelný byt na hypotéku, pokud byste ji dostali.
Pak si položte otázku, jestli tu hypotéku vůbec dostanete. Pokud je odpověď nejistá, srovnání ztrácí smysl a rozhoduje dostupnost.
A nakonec: přečtěte si stanovy. Většina nepříjemných překvapení pramení z toho, že to nikdo neudělal.